Chủ xe “ngã ngửa” với lãi suất vay mua ô tô
Trên một số hội nhóm mạng xã hội, nhiều khách hàng vay mua ô tô gần đây chia sẻ về việc lãi suất khoản vay tăng mạnh sau khi kết thúc thời gian ưu đãi.
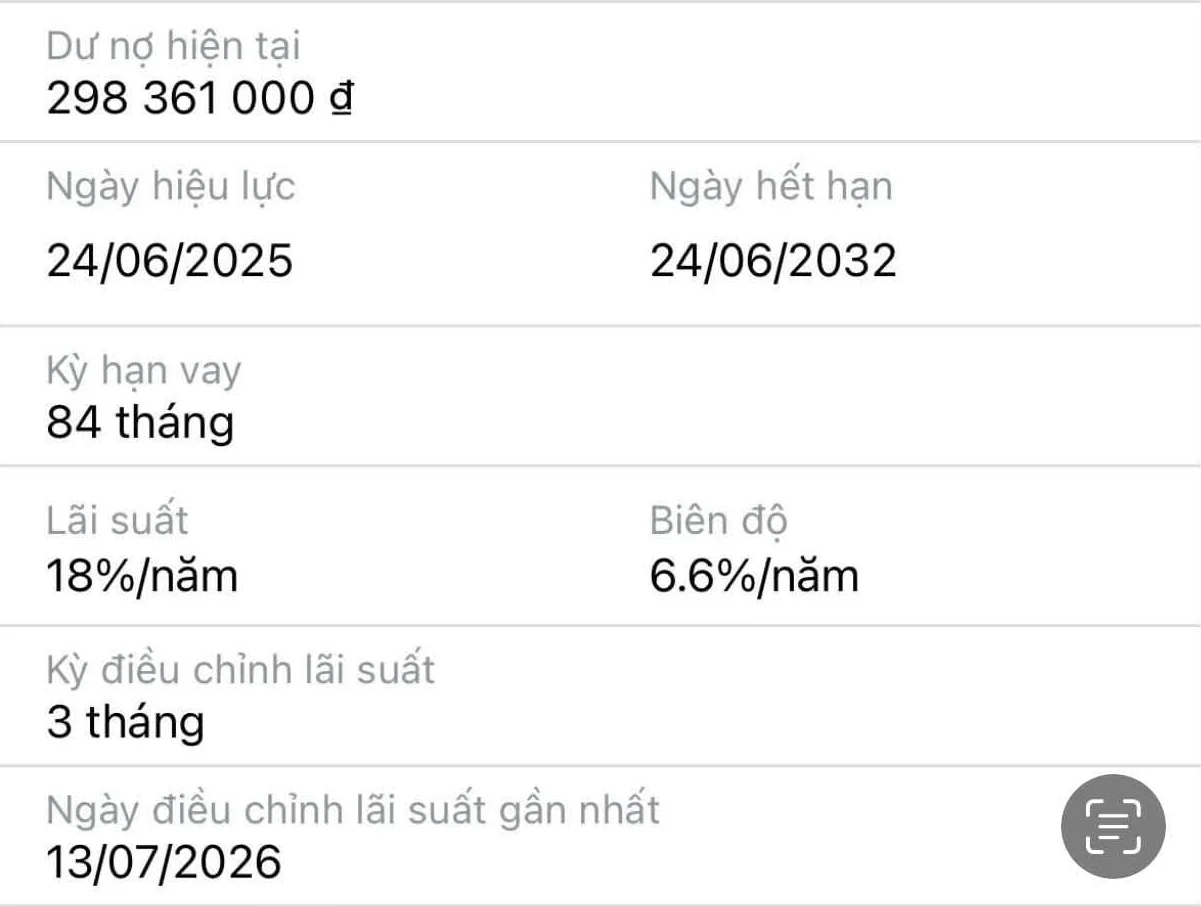
Một chủ xe cho biết khoản vay ban đầu có lãi suất 8,2%/năm, nhưng chỉ sau khoảng một năm, mức lãi suất thả nổi đã được điều chỉnh lên 18%/năm, cao hơn gần 10 điểm phần trăm so với mức ban đầu.
Một trường hợp khác có dư nợ khoảng 214 triệu đồng đang chịu lãi suất thả nổi 19,8%/năm, với biên độ 6,6%/năm. Lần điều chỉnh gần nhất được ghi nhận vào ngày 1/10/2026.
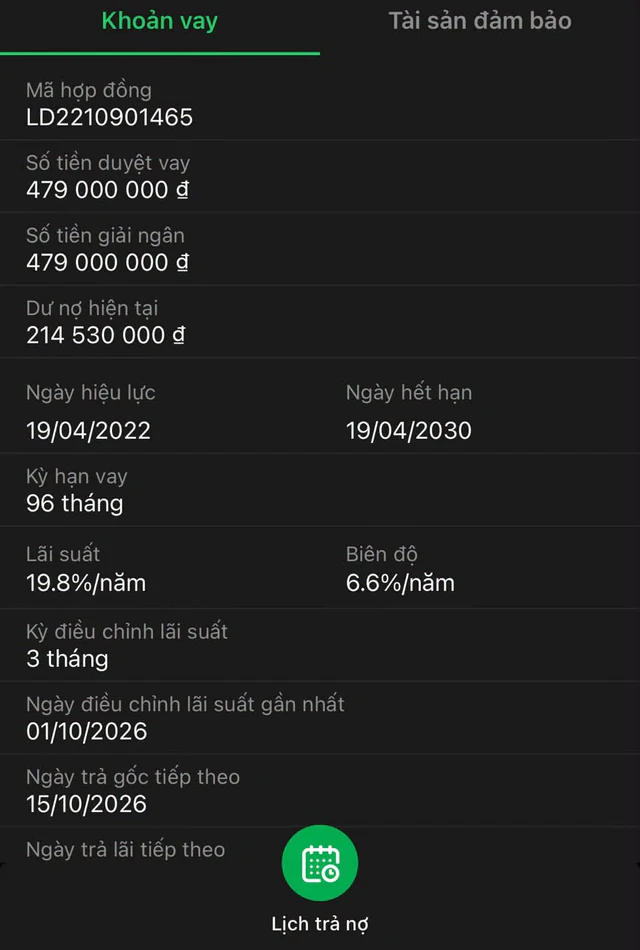
Chủ xe “choáng” khi lãi suất thả nổi chạm 19,8%.
Không ít khoản vay khác cũng ghi nhận mức tăng đáng kể. Một chủ xe cho biết lãi suất khoản vay đã tăng từ 14,9% lên 16,9%/năm và dự kiến có thể tiếp tục điều chỉnh từ ngày 1/1/2027.
Thông thường các khoản vay thả nổi sẽ điều chỉnh mức lãi suất 3 tháng một lần.
Đáng chú ý, việc khách hàng mua bảo hiểm theo khoản vay cũng không đồng nghĩa lãi suất thả nổi sẽ ở mức thấp. Một người vay cho biết dù vẫn mua bảo hiểm, khoản vay với dư nợ khoảng 239 triệu đồng hiện chịu lãi suất 16,5%/năm, trong đó biên độ là 3,6%/năm.
Một trường hợp khác chia sẻ khoản vay từng có lãi suất khoảng 15%/năm, sau đó tăng lên 17%/năm và lo ngại có thể vượt 19%/năm trong các kỳ điều chỉnh tiếp theo.

Bộ phát wifi 4G di động mini ROOSEE M610, chuẩn wifi 6
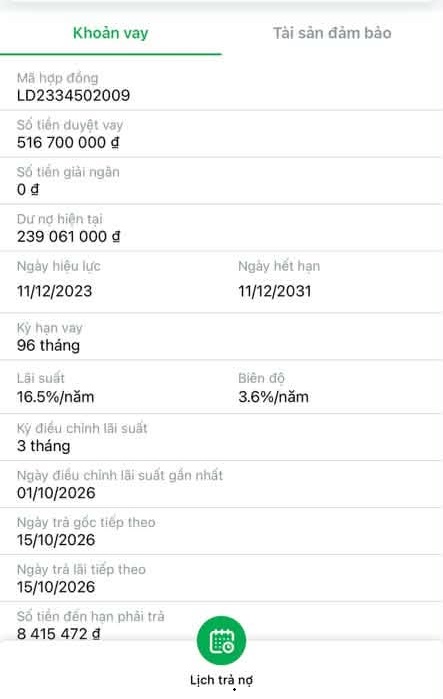
Một người vay cho biết dù vẫn mua bảo hiểm, khoản vay với dư nợ khoảng 239 triệu đồng hiện chịu lãi suất 16,5%/năm.
Các trường hợp được chia sẻ trên hội nhóm chủ yếu được người dùng cho biết là khoản vay tại VPBank. Một số thành viên vì vậy khuyến nghị khách hàng đang vay mua ô tô tại ngân hàng này nên kiểm tra lại lãi suất hiện hành, đặc biệt sau khi khoản vay chuyển sang cơ chế thả nổi, thay vì chỉ căn cứ vào mức lãi suất ưu đãi được tư vấn tại thời điểm mua xe.
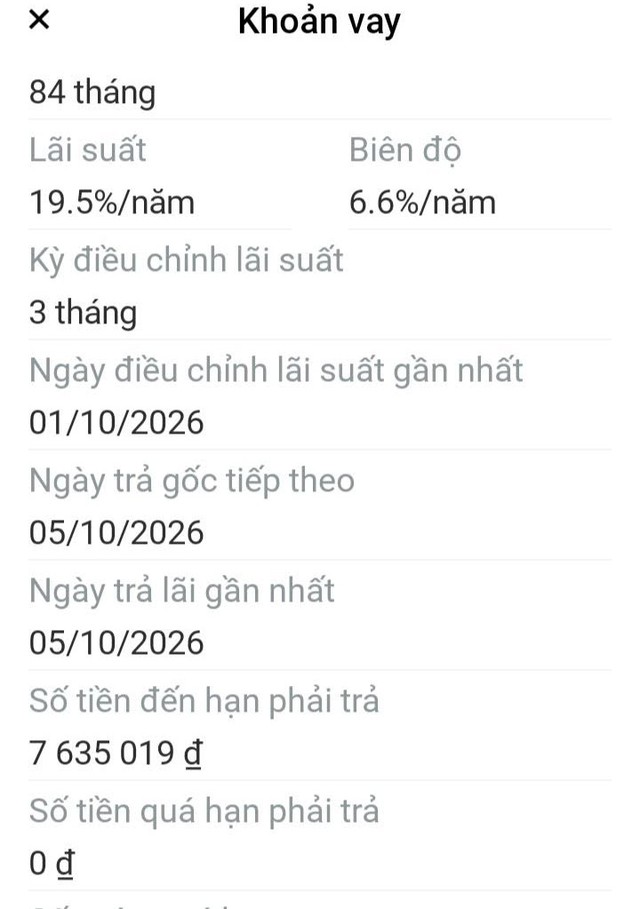
Nhiều chủ xe chia sẻ khoản vay từng có lãi suất 8-9%/năm nay đã tăng lên 16-19%/năm
Không chỉ vay mua ô tô, người vay mua nhà cũng “choáng” với lãi suất thả nổi
Mức lãi suất cao không chỉ xuất hiện trong các chia sẻ liên quan đến khoản vay mua ô tô. Trên các hội nhóm, một số người vay mua nhà cũng phản ánh tình trạng lãi suất tăng mạnh sau thời gian ưu đãi.
Một người vay cho biết khoản vay mua nhà ban đầu có lãi suất 8,2%/năm. Đến ngày 4/3/2026, lãi suất được điều chỉnh lên 13,9%/năm, với biên độ 3,3%. Chỉ 9 ngày sau, mức lãi suất tiếp tục được điều chỉnh lên 16,9%/năm, tương ứng biên độ 6,3%. Từ tháng 4, khoản vay này được cho biết đã lên mức 17,7%/năm.
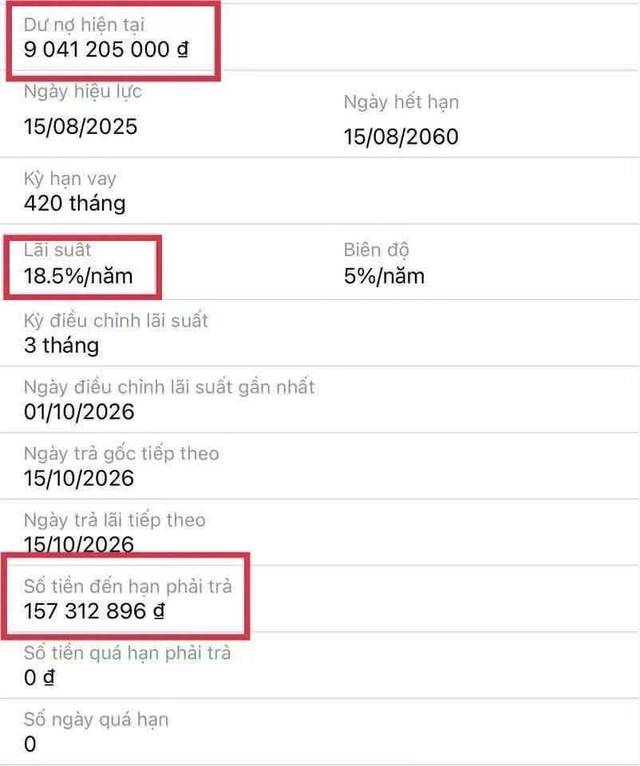
Khoản vay 9 tỷ đồng có lãi suất thả nổi 18,5%/năm, thời hạn tới 35 năm đang gây xôn xao.
Một trường hợp khác đang được chú ý là khoản vay có dư nợ khoảng 9 tỷ đồng, lãi suất thả nổi 18,5%/năm. Với mức dư nợ này, số tiền phải trả được người vay tính toán vào khoảng 157 triệu đồng mỗi tháng.
Theo thông tin được chia sẻ, khoản vay có hiệu lực từ ngày 15/8/2025 và thời hạn đến ngày 15/8/2060. Lãi suất được điều chỉnh từ ngày 1/10/2026.
Do chưa có mã khoản vay và đầy đủ thông tin hợp đồng, chưa thể xác định chính xác đây là khoản vay phục vụ mục đích gì. Tuy nhiên, với thời hạn kéo dài khoảng 30-35 năm, một nhân viên ngân hàng nhận định đây nhiều khả năng không phải khoản vay mua ô tô thông thường mà có thể liên quan đến vay mua bất động sản hoặc khoản vay thế chấp bằng tài sản.
Gói vay mua ô tô thường kéo dài khoảng dưới 9 năm
Một vấn đề khác được những người vay bàn luận là mối liên hệ giữa việc mua bảo hiểm và biên độ lãi suất trong khoản vay.

Mua Hàng với Shopee
Trao đổi với PV, một nhân viên ngân hàng VPBank cho biết với một số khoản vay, khách hàng có thể phải mua thêm bảo hiểm theo yêu cầu hoặc theo điều kiện của sản phẩm tín dụng. Nếu khách hàng lựa chọn mua bảo hiểm bên ngoài thay vì phương án được ngân hàng giới thiệu, khoản vay có thể phát sinh thêm một mức biên độ lãi suất nhất định, tùy chính sách và từng trường hợp.
Nhân viên này cho biết mức chênh lệch có thể vào khoảng 2%, nhưng không phải khoản vay nào cũng áp dụng giống nhau. Việc khách hàng mua bảo hiểm theo phương án của ngân hàng có thể giúp khoản vay được hưởng biên độ thấp hơn, trong khi lựa chọn bảo hiểm bên ngoài có thể khiến biên độ được điều chỉnh tăng.
Với trường hợp khoản vay 9 tỷ đồng có lãi suất thả nổi 18,5%/năm và biên độ 5%/năm, nhân viên này cho biết chưa thể kết luận mức biên độ trên có bao gồm phần cộng thêm liên quan đến việc mua bảo hiểm hay không vì chưa có đầy đủ thông tin mã khoản vay.
Theo nhân viên ngân hàng, thời hạn cũng là một trong những yếu tố có thể giúp phân biệt các khoản vay.
Đối với khoản vay mua ô tô, thời hạn thường không kéo dài tới vài chục năm mà phổ biến trong khoảng dưới 9 năm, tùy sản phẩm và từng ngân hàng. Vì vậy, một khoản vay có thời hạn tới khoảng 35 năm khó có khả năng là khoản vay mua ô tô thông thường.
Trong khi đó, với các khoản vay mua nhà hoặc vay thế chấp bằng bất động sản, thời hạn có thể kéo dài hàng chục năm.
Bài viết gợi ý
- Tìm tung tích chiếc trống đồng sau 32 năm 3 đứa trẻ Ninh Bình phát hiện ở hang núi
32 năm mất tung tích trống đồng Thời gian gần đây, người dân thôn Đồi Bồ, xã Thạch Bình, huyện Nho Quan (cũ) nay là thôn Bình Phú, xã Phú Sơn (Ninh Bình) gửi đơn đến chính quyền địa phương và các cơ quan chức năng với mong muốn truy tìm “tung tích” chiếc trống đồng được phát hiện tại địa phương vào năm ...
- Mua bán 6.000 thông tin tài khoản ngân hàng, chuyển cho nhóm tội phạm ở Campuchia
- Bị phong thấp nên ăn gì? Gợi ý thực phẩm tốt và cần kiêng
- Chiếc lỗ nhỏ cạnh camera trên iPhone có công dụng gì?
- Khách Nhật thử món 'ăn tươi nuốt sống' ở Việt Nam, từ lo lắng đến nức nở khen
- Dự ASIAD 2026, HLV U23 Nhật Bản tuyên bố mục tiêu đoạt HCV ở Olympic
- Kết quả xổ số miền Bắc hôm nay ngày 28/09/2026
- Loạt sinh viên Trường Đại học Dược Hà Nội bị cảnh báo, buộc thôi học