Khi mọi người sôi nổi thảo luận chủ đề chuẩn bị cho tuổi già từ tuổi 40, tôi hoang mang khi nhìn lại bản thân: 30 tuổi, gần như chưa có gì trong tay, lo cho hiện tại đã là áp lực.
10 năm nữa là tới cái mốc tứ tuần, nhưng tôi – và rất nhiều bạn bè cùng trang lứa – vẫn còn chật vật với việc lo cho hiện tại. Chúng tôi vẫn đang loay hoay với mấy câu hỏi cơ bản: Bao giờ nền tảng công việc mới đủ vững, bao giờ mới có tiền mua nhà, bao giờ mới có tiền để lấy vợ sinh con? Dường như so với bố mẹ, ông bà, chúng tôi mất nhiều thời gian để xây dựng nền móng cuộc sống, trong khi thời gian dành cho việc chuẩn bị tương lai lại không hề dài thêm.
Mọi người tranh cãi rằng có quá sớm nếu bắt đầu chuẩn bị tuổi già từ tuổi 40. Tôi biết rõ là không hề sớm; tiền bạc cần tích lũy từng chút, sức khỏe cần được giữ gìn từ nhiều năm trước, các mối quan hệ xã hội cần được xây dựng trước khi con người bước vào giai đoạn nghỉ hưu.
Vấn đề là, 40 tuổi tôi lấy gì để chuẩn bị cho tương lai mấy chục năm sau đó nếu 30 tuổi vẫn đang chật vật xây nền?
Với các thế hệ trước, 30 tuổi là cột mốc “đã thành đạt”, công việc ổn định, có gia đình, có chỗ ở và bắt đầu tích lũy tài sản. Nhưng thế hệ chúng tôi không đơn giản như vậy, dù đã đi làm 6-7 năm nhưng phần lớn thời gian ấy dành để học nghề, chuyển việc, tìm kiếm cơ hội tốt hơn. Thu nhập tăng nhưng chi phí nhà ở, ăn uống, đi lại, chăm sóc sức khỏe và vô số khoản chi khác cũng tăng theo.
Nếu sống ở đô thị lớn, bài toán nhà ở càng trở nên khó khăn. Một căn hộ có giá mấy tỷ đồng là mục tiêu xa vời đối với người mới đi làm dăm năm, dù có tiết kiệm hàng chục triệu đồng mỗi tháng thì có lẽ đến tuổi nghỉ hưu vẫn chưa đủ.
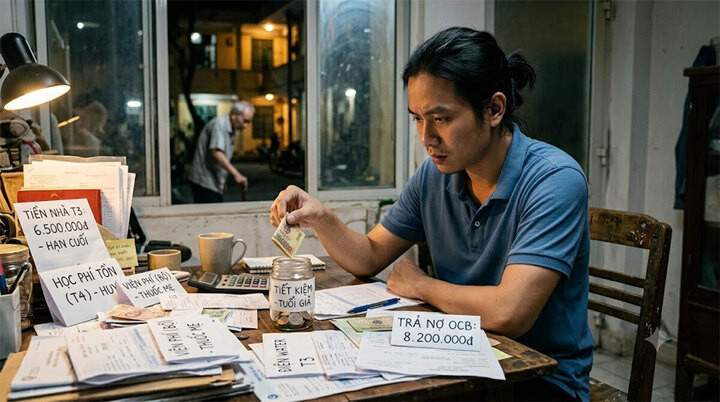
Tôi rất áp lực vì 30 tuổi chưa có gì trong tay, 40 tuổi đã phải lo chuẩn bị tuổi già.
Việc lập gia đình lại kéo theo một chuỗi chi phí mới. Có con đồng nghĩa với tiền học, tiền ăn, tiền chăm sóc sức khỏe, tiền thuê nhà hoặc trả góp mua nhà, chưa kể vô số khoản chi phát sinh. Nhiều gia đình trẻ không phải không muốn tiết kiệm mà đơn giản là thu nhập vừa đến tài khoản đã có nơi để đi.
Thế nên càng biết rõ cần chuẩn bị cho tuổi già từ tuổi 40, tôi càng thấy áp lực.
Tải VPBank
Đó là chưa kể, tuổi già của bố mẹ đã cận kề. Bố mẹ có hai con nhưng tôi là trai, tới đây sẽ có trách nhiệm phụng dưỡng. Lúc bố mẹ tôi cần chăm sóc cũng là lúc con cái tôi cần đầu tư nhiều nguồn lực nhất.
Ở tuổi 40, nếu đã có gia đình, tôi sẽ vừa phải trả nợ mua nhà, vừa nuôi con vừa chăm lo cho cha mẹ. Căn nhà họ đang ở nhà chung cư cũ và nhỏ, rồi sẽ hết hạn sử dụng, nên tôi cũng không thể coi đó là nguồn tài sản thừa kế đáng trông cậy.
Không thể nào chờ đến tuổi 60 mới bắt đầu nghĩ mình sẽ sống bằng gì khi không còn lương. Khoản tiền nhỏ được dành đều đặn trong 20 năm có giá trị rất khác một khoản tiền lớn phải gom trong vài năm cuối trước khi nghỉ hưu. Sức khỏe cũng thế.
Người trẻ thế hệ tôi chẳng phải không biết tiết kiệm, mà là không có đủ dư địa để tiết kiệm. Chúng tôi được khuyên dành 10%, 20% thu nhập cho tương lai, nhưng nếu thu nhập vừa đủ trả tiền thuê nhà, ăn uống, đi lại, nuôi con và hỗ trợ cha mẹ, công thức ấy trở thành áp lực tâm lý hơn là một kế hoạch tài chính, bởi chúng tôi đang phải giải quá nhiều bài toán cùng một lúc.
Nhưng khó không có nghĩa là buông tay, tôi vẫn buộc phải tính toán và chuẩn bị cho tuổi già của mình. Đây không chỉ là câu chuyện tiền bạc.
Sau rất nhiều suy nghĩ, tôi cho rằng với bản thân, chuẩn bị cho tuổi già trước hết là không tiêu hết sức khỏe để đổi lấy thu nhập hiện tại; là giữ một nghề nghiệp đủ lâu để có năng lực kiếm sống; là cố để dành ra một khoản dự phòng dù ban đầu rất nhỏ; là tránh những khoản nợ khiến tương lai bị khóa chặt.
Ngoài ra, còn phải xây dựng các mối quan hệ gia đình và xã hội để khi về già không lâm vào cảnh chỉ có tài khoản ngân hàng mà chẳng còn ai để trò chuyện.
Mua Hàng với Shopee
Và điều quan trọng mà tôi rút ra là: Phải chấp nhận việc mỗi người có một điểm xuất phát khác nhau. Một người 30 tuổi chưa có nhà không nhất thiết là người thất bại. Một người 40 tuổi chưa có khoản tích lũy lớn không có nghĩa họ đã bỏ lỡ cơ hội chuẩn bị cho tuổi già.
Tôi sẽ không biến những lời khuyên tài chính hợp lý thành một bảng tiêu chuẩn để so sánh và tự trách mình.
Theo VTC News
Nguồn Trang : https://tintuconline.com.vn/30-tuoi-chua-co-gi-trong-tay-40-tuoi-da-phai-lo-chuan-bi-tuoi-gia-5131693.html
Bài viết gợi ý
- Ninh Dương Lan Ngọc 'cưa sừng' 10 tuổi đóng phim cùng Chi Pu, Kỳ Duyên
Dự án Chị chị em em 3 đánh dấu màn tái xuất của Ninh Dương Lan Ngọc với điện ảnh sau thời gian dài vắng bóng. Tại sự kiện showcase chiều 23/9, nữ diễn viên nhận nhiều sự chú ý từ truyền thông lẫn khách mời.Diễn viên Ninh Dương Lan Ngọc. Trong phim, Ninh Dương Lan Ngọc vào vai Thị Liễu - một người phụ ná»...
- Trồng 2.000 cây chùm ruột vì vợ nghén, 8X miền Tây thu lãi hàng trăm triệu đồng
- Đặt lọ hoa bên trái hay bên phải bàn thờ?
- Loại rau cắm xuống đất là mọc xanh mơn mởn, axit folic gấp 8 lần táo
- Tuyển Việt Nam vs Kyrgyzstan: Đình Bắc chưa xong nhiệm vụ
- iQOO Neo 12 chốt ngày ra mắt 28/10: Màn hình 2K 185 Hz, pin 9.000 mAh Trịnh Minh Hải3 giờ trước
- Luộc đỗ nên để cả quả dài hay bẻ ngắn từng khúc?
- Taxi bay Trung Quốc sắp thử ở Hà Nội: Từng bán online giá hơn 9,2 tỷ đồng/chiếc, vé 1,16 triệu đồng, gập lại gọn như ô tô