Hàng trăm tỷ đồng nợ ngân hàng được rao bán
Ngày 13/11, Ngân hàng Agribank Chi nhánh Bình Thuận thông báo thực hiện thủ tục đấu giá toàn bộ 4 khoản nợ của các doanh nghiệp và cá nhân, với tổng giá trị ghi sổ hơn 210,79 tỷ đồng. Các khoản nợ thuộc Công ty TNHH Nguyên Bình, Công ty TNHH Hải Châu Bình Thuận, Công ty TNHH Xây dựng Thiên Phú Nam và cá nhân Trần Thanh Vân.
Theo Công ty Đấu giá hợp danh Vạn Thành An, tính đến ngày 26/10/2026, khoản nợ của Công ty TNHH Nguyên Bình có giá trị lớn nhất, hơn 146,63 tỷ đồng; Công ty TNHH Hải Châu Bình Thuận hơn 34,61 tỷ đồng; Công ty TNHH Xây dựng Thiên Phú Nam hơn 20,41 tỷ đồng và cá nhân Trần Thanh Vân hơn 9,12 tỷ đồng.
Đáng chú ý, tổng nợ gốc của 4 khoản vay khoảng 140,7 tỷ đồng, trong khi nợ lãi đã vượt 70 tỷ đồng. Tiền lãi tiếp tục phát sinh từ ngày 26/10/2026 đến khi khách hàng thanh toán hết nghĩa vụ nợ.
Tài sản bảo đảm cho các khoản vay gồm nhiều quyền sử dụng đất, nhà ở tại Phan Thiết, Hàm Thuận Bắc, Hàm Thuận Nam và một số địa phương khác; cùng ô tô, xe tải, máy đào, xe lu. Riêng khoản nợ của Công ty Nguyên Bình có tài sản bảo đảm gồm hai xe Lexus RX350 cùng nhiều phương tiện phục vụ xây dựng, vận tải.
Cũng trong ngày 13/11, VietinBank Chi nhánh Lưu Xá thông báo đấu giá lần thứ 7 tài sản bảo đảm cho khoản nợ của Công ty Cổ phần Expos, với giá khởi điểm 20 tỷ đồng.
Bộ phát wifi 4G di động mini ROOSEE M610, chuẩn wifi 6
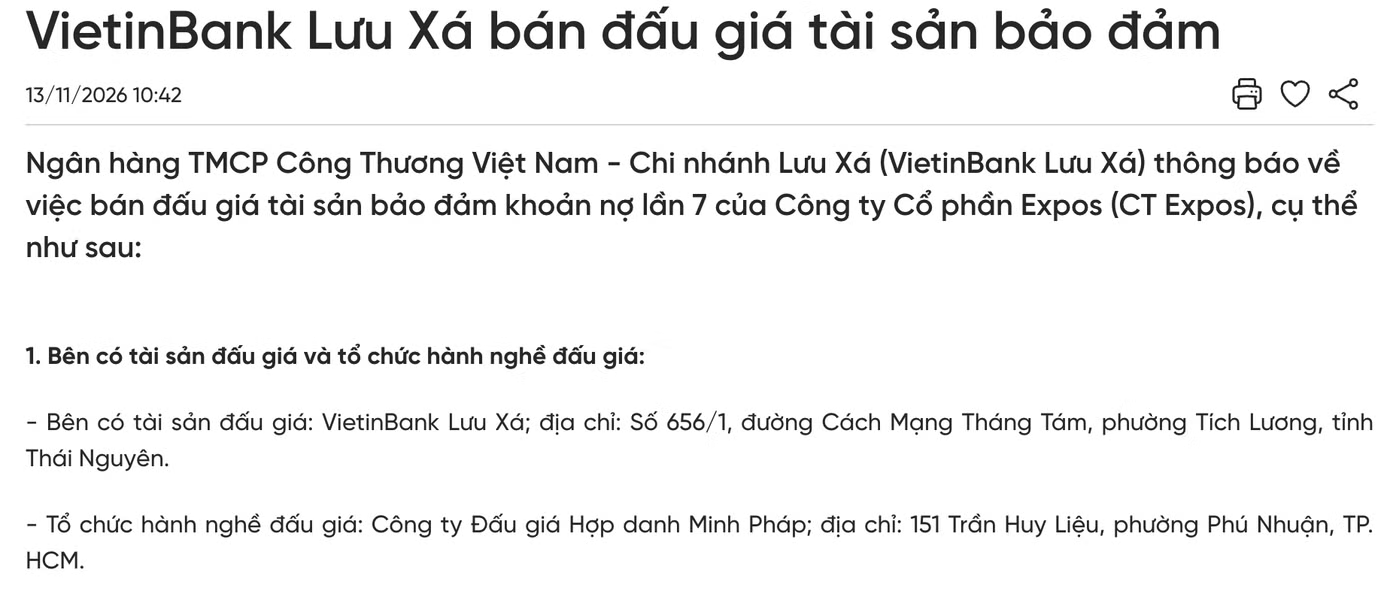
Thông báo đấu giá tài sản khoản nợ đến lần thứ 7 của một công ty (ảnh: N.M).
Tài sản đấu giá gồm quyền sử dụng thửa đất diện tích 322,3 m2 và quyền sở hữu nhà ở tại số 163/1 Bis, Quốc lộ 22, ấp Trung Chánh, xã Bà Điểm, TPHCM. Công trình có tổng diện tích sử dụng 933,2 m2, gồm 4 tầng và một tầng lửng. Trong giá khởi điểm 20 tỷ đồng, giá trị quyền sử dụng đất là 16,341 tỷ đồng, nhà ở là 3,659 tỷ đồng. Tiền đặt trước tham gia đấu giá là 4 tỷ đồng.
Trước đó, ngày 12/11, Ngân hàng BIDV Chi nhánh Bình Phước thông báo bán khoản nợ của Công ty TNHH Sản xuất Thương mại Xuất nhập khẩu Khánh Vy. Tính đến ngày 31/10/2026, tổng dư nợ của doanh nghiệp hơn 71,5 tỷ đồng, gồm 48,68 tỷ đồng nợ gốc và 22,85 tỷ đồng nợ lãi. Khoản nợ được bảo đảm bằng 7 giấy chứng nhận quyền sử dụng đất, với các tài sản gồm nhà xưởng, nhà ở, đất trồng cây lâu năm và vườn cao su.
Việc nhiều ngân hàng liên tiếp đưa các khoản nợ quy mô lớn ra bán, đấu giá cho thấy áp lực xử lý nợ tồn đọng vẫn hiện hữu, trong bối cảnh chất lượng tín dụng của hệ thống có dấu hiệu suy giảm.
Nợ nhóm 2 tăng hơn 52%
Theo số liệu tổng hợp từ báo cáo tài chính quý III năm nay của 28 ngân hàng thương mại niêm yết, tổng nợ xấu nội bảng (nhóm 3-5) tính đến ngày 30/9 đạt hơn 340.815 tỷ đồng, tăng 26,9% so với đầu năm, tương ứng tăng hơn 72.235 tỷ đồng. Mức tăng này cao hơn đáng kể tốc độ tăng trưởng cho vay khách hàng (12,5%).
Tỷ lệ nợ xấu toàn nhóm tăng từ 2,02% lên 2,12%, với 24/28 ngân hàng ghi nhận số dư nợ xấu gia tăng. Đáng chú ý, nợ cần chú ý (nhóm 2) tăng tới 52,4%, lên 253.048,1 tỷ đồng. Tổng dư nợ từ nhóm 2 đến nhóm 5 đạt 593.864 tỷ đồng, tương đương 3,69% tổng dư nợ cho vay khách hàng, so với mức 3,4% cuối quý II.
Báo cáo cập nhật ngành ngân hàng của SSI Research cũng cho thấy tỷ lệ nợ xấu cuối quý III tăng lên 2,09%, từ mức 1,97% ba tháng trước. Áp lực chủ yếu tập trung ở nhóm ngân hàng thương mại cổ phần, với tỷ lệ nợ xấu tăng lên 2,83%, cao hơn quý trước 0,19%.
Tải VPBank
Trước áp lực nợ xấu, các ngân hàng phải tăng chi phí dự phòng. Chi phí tín dụng tăng lên 1,37%, cao hơn quý trước 0,2 điểm phần trăm. Tuy nhiên, tỷ lệ bao phủ nợ xấu toàn nhóm lại giảm từ 83% xuống 77%, cho thấy tốc độ trích lập dự phòng chưa theo kịp đà gia tăng nợ xấu.
Trước diễn biến này, Ngân hàng Nhà nước vừa có văn bản số 9608 yêu cầu các tổ chức tín dụng thực hiện giảm lãi suất cho vay, đồng thời tuyệt đối không hạ chuẩn điều kiện cấp tín dụng, không đánh đổi chất lượng tín dụng để tăng quy mô cho vay.
Ngân hàng Nhà nước cũng thúc đẩy các ngân hàng đa dạng hóa biện pháp xử lý nợ, trong đó có xử lý thông qua thị trường mua bán nợ. Cùng với giải quyết các khoản nợ xấu tồn đọng, cơ quan quản lý yêu cầu các tổ chức tín dụng theo dõi sát diễn biến các nhóm nợ, đặc biệt là nợ nhóm 2 và nợ xấu; kiểm soát chặt các khoản nợ tiềm ẩn rủi ro, nợ ngoại bảng và nợ đã được cơ cấu lại thời hạn trả nợ.
Bài viết gợi ý
- Công An Hà Nội vs Kyoto Sanga, MU vs Roma
Nhận định bóng đá hôm nay - Thethaovanhoa.vn cập nhật nhận định và dự đoán tỉ số các trận ngày 3/11, rạng sáng 4/11 thuộc AFC Champions League Elite, AFC Champions League Two, UEFA Champions League, hạng nhất Anh. Nhận định AFC Champions League Elite - phân hạng 14:45, 3/11: Newcastle Jets vs Cảng Thượng Hải...
- Carrick không trụ nổi trên ghế HLV MU sau trận “chung kết” với Chelsea?
- HLV Polking: CAHN chơi như không có gì để mất ở Cúp C1 châu Á
- OPPO xác nhận Reno17 dùng 4 camera 50 MP, lộ thêm cấu hình chip và pin 8.000 mAh Hải Minh4 giờ trước
- Tại sao cần hút chân không máy lạnh khi lắp đặt? Hướng dẫn thực hiện
- TP HCM: Đối tượng nào được hỗ trợ 100% BHYT?
- Bí ẩn chiếc trống 'xỏ tai' thấu hiểu lòng người
- 4 con giáp đón tin vui, tài lộc khởi sắc trong tuần mới